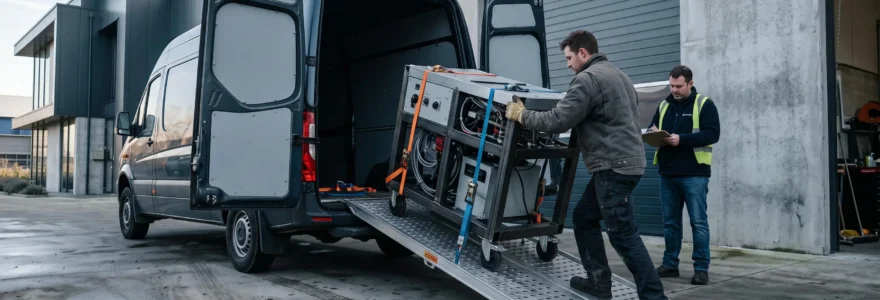
Déplacer un prototype pour l’essayer chez un partenaire, un client ou sur un site d’essai extérieur transforme instantanément le profil de risque de ce bien. La valeur engagée est souvent considérable, et la casse, le vol ou un dommage causé à l’hôte peuvent survenir à chaque étape, du chargement à la remise en service. Avant tout transport, la question centrale reste la même : le contrat professionnel en vigueur couvre-t-il réellement ce prototype hors des locaux assurés, et à quelles conditions ? La réponse se trouve dans les clauses, les extensions et les exclusions du contrat, pas dans une règle générale. Ce guide vous aide à vérifier les garanties, à anticiper les exclusions et à sécuriser l’essai par une déclaration en bonne et due forme.
Réponse directe : La couverture d’un prototype en essai hors site dépend des garanties précisément souscrites, des extensions prévues pour les biens déplacés et des exclusions mentionnées au contrat. Avant tout essai externe, vérifiez les clauses de sortie des locaux, déclarez le déplacement à votre assureur et faites confirmer par écrit la continuité de la garantie.
Un prototype est-il couvert hors des locaux de l’entreprise ?
La réponse de principe est non par défaut, sauf extension expresse au contrat. Un contrat dommages aux biens standard limite généralement la couverture aux locaux désignés aux conditions particulières, c’est-à-dire aux adresses déclarées à la souscription. Dès que le prototype franchit la porte de l’atelier pour un essai externe, il peut sortir du périmètre garanti, à moins qu’une clause spécifique ne prolonge la couverture au transport, au stockage temporaire ou aux essais chez un tiers.
Trois éléments conditionnent concrètement cette couverture : la rédaction de la clause relative à la sortie des locaux (parfois appelée « extension territoriale » ou « biens en déplacement »), la nature déclarée du bien (prototype, matériel expérimental, bien en cours de validation technique) et son usage pendant l’essai. Un bien qualifié de « prototype » peut relever d’une catégorie à part dans les conditions générales, avec des règles distinctes de celles applicables au matériel industriel standard. Pour y voir clair sur ces subtilités de rédaction, il peut être utile de se tourner vers un site spécialisé dans l’assurance des risques techniques et industriels.
Déplacement non déclaré, indemnisation menacée : l’absence de déclaration préalable d’un essai hors site peut entraîner une réduction ou un refus d’indemnisation si l’assureur considère que le risque s’est aggravé sans qu’il en ait été informé.
Cas pratique
Une PME transporte un prototype de machine de contrôle qualité vers le site d’un client pour une démonstration. Pendant le trajet, le bien subit un choc et une partie de l’électronique est détruite. L’assureur refuse l’indemnisation : le contrat couvre les biens « situés dans les locaux désignés » et aucune extension transport ni essai hors site n’a été souscrite. Un simple avenant déclaré en amont aurait pu changer l’issue. Ce cas est illustratif et ne constitue pas un témoignage réel.
Quelles garanties vérifier avant des essais externes ?
Avant l’essai, le réflexe utile consiste à relire les conditions particulières et générales du contrat professionnel, puis à vérifier point par point les garanties mobilisables pendant un déplacement du prototype. Plusieurs familles de garanties peuvent s’articuler et aucune ne couvre la totalité des scénarios à elle seule.
Les points de vérification principaux concernent les garanties « biens » et les garanties de responsabilité :
- Garantie dommages aux biens et ses extensions éventuelles : vol, casse accidentelle, transport, séjour temporaire hors des locaux ;
- Garantie biens confiés ou biens en essai chez un tiers, parfois nommée « biens remis » dans certains contrats, qui vise les biens placés sous la garde d’un tiers ou chez lui ;
- Responsabilité civile exploitant et RC produits pour les dommages causés aux biens ou aux personnes du site d’accueil pendant la manipulation ou l’essai ;
- Clauses d’exclusion à repérer : essais expérimentaux, prototypes, sites non déclarés, dommages d’origine interne au bien testé.
Un point particulièrement sensible pour un prototype concerne l’exclusion liée au vice propre. En droit français, l’exclusion légale du vice propre prévue à l’article L.121-7 du Code des assurances écarte par défaut de la garantie les pertes de la chose assurée provenant d’un défaut qui lui est propre, sauf convention contraire au contrat. Pour un prototype par nature non abouti, cette exclusion mérite une lecture attentive : un défaut de conception ou de fabrication découvert pendant l’essai peut relever du vice propre et sortir du champ de la garantie, sauf stipulation expresse.
Garanties à passer en revue avant l’essai
- Extension territoriale ou clause « biens en déplacement » du contrat dommages aux biens ;
- Garantie biens confiés ou biens en essai chez un tiers ;
- Responsabilité civile exploitant et, le cas échéant, RC produits ;
- Exclusions spécifiques aux prototypes, essais expérimentaux et vice propre ;
- Plafonds d’indemnisation et franchises applicables hors des locaux.
Quels risques couvrir pendant un test chez un tiers ?
Un essai hors site concentre plusieurs familles de sinistres, qui ne relèvent pas toutes de la même garantie. Les identifier permet d’arbitrer entre une simple extension du contrat existant et la souscription d’une couverture dédiée aux essais.
Les principaux scénarios à anticiper se répartissent entre les dommages subis par le prototype lui-même et les dommages qu’il peut causer :
- Casse ou destruction du prototype pendant la manipulation, la mise en service ou l’essai lui-même ;
- Vol ou perte lors du transport, du stockage intermédiaire ou pendant le séjour sur le site du tiers ;
- Dommages causés aux biens ou aux personnes présentes sur le site d’essai (installations, équipements du client, intervenants) ;
- Défaillance du prototype générant un préjudice chez l’hôte, par exemple un arrêt de production ou une détérioration d’un équipement voisin.
Deux scénarios illustratifs aident à visualiser l’enjeu. Premier cas, un prototype surchauffe pendant un essai de longue durée et endommage une ligne de production du site d’accueil : la question de la RC exploitant et de la RC produits devient centrale, bien plus que celle de la garantie du bien lui-même. Second cas, un prototype est volé dans un véhicule utilitaire stationné une nuit avant l’essai : la garantie vol ne s’applique qu’en présence d’une extension transport ou séjour, souvent conditionnée à des mesures de protection précises (véhicule fermé, local sécurisé, immobilisation).
Articulation des garanties : un même sinistre peut mobiliser plusieurs garanties simultanément (dommages aux biens pour le prototype, RC exploitant pour les biens du tiers). La répartition entre les contrats doit être anticipée avant l’essai, pas après.
Comment préparer un essai de prototype en toute sécurité ?
Préparer un essai externe suppose trois chantiers parallèles : la déclaration à l’assureur, la vérification écrite de la couverture et la formalisation des responsabilités avec le tiers hôte. Chacun protège une dimension différente du risque.
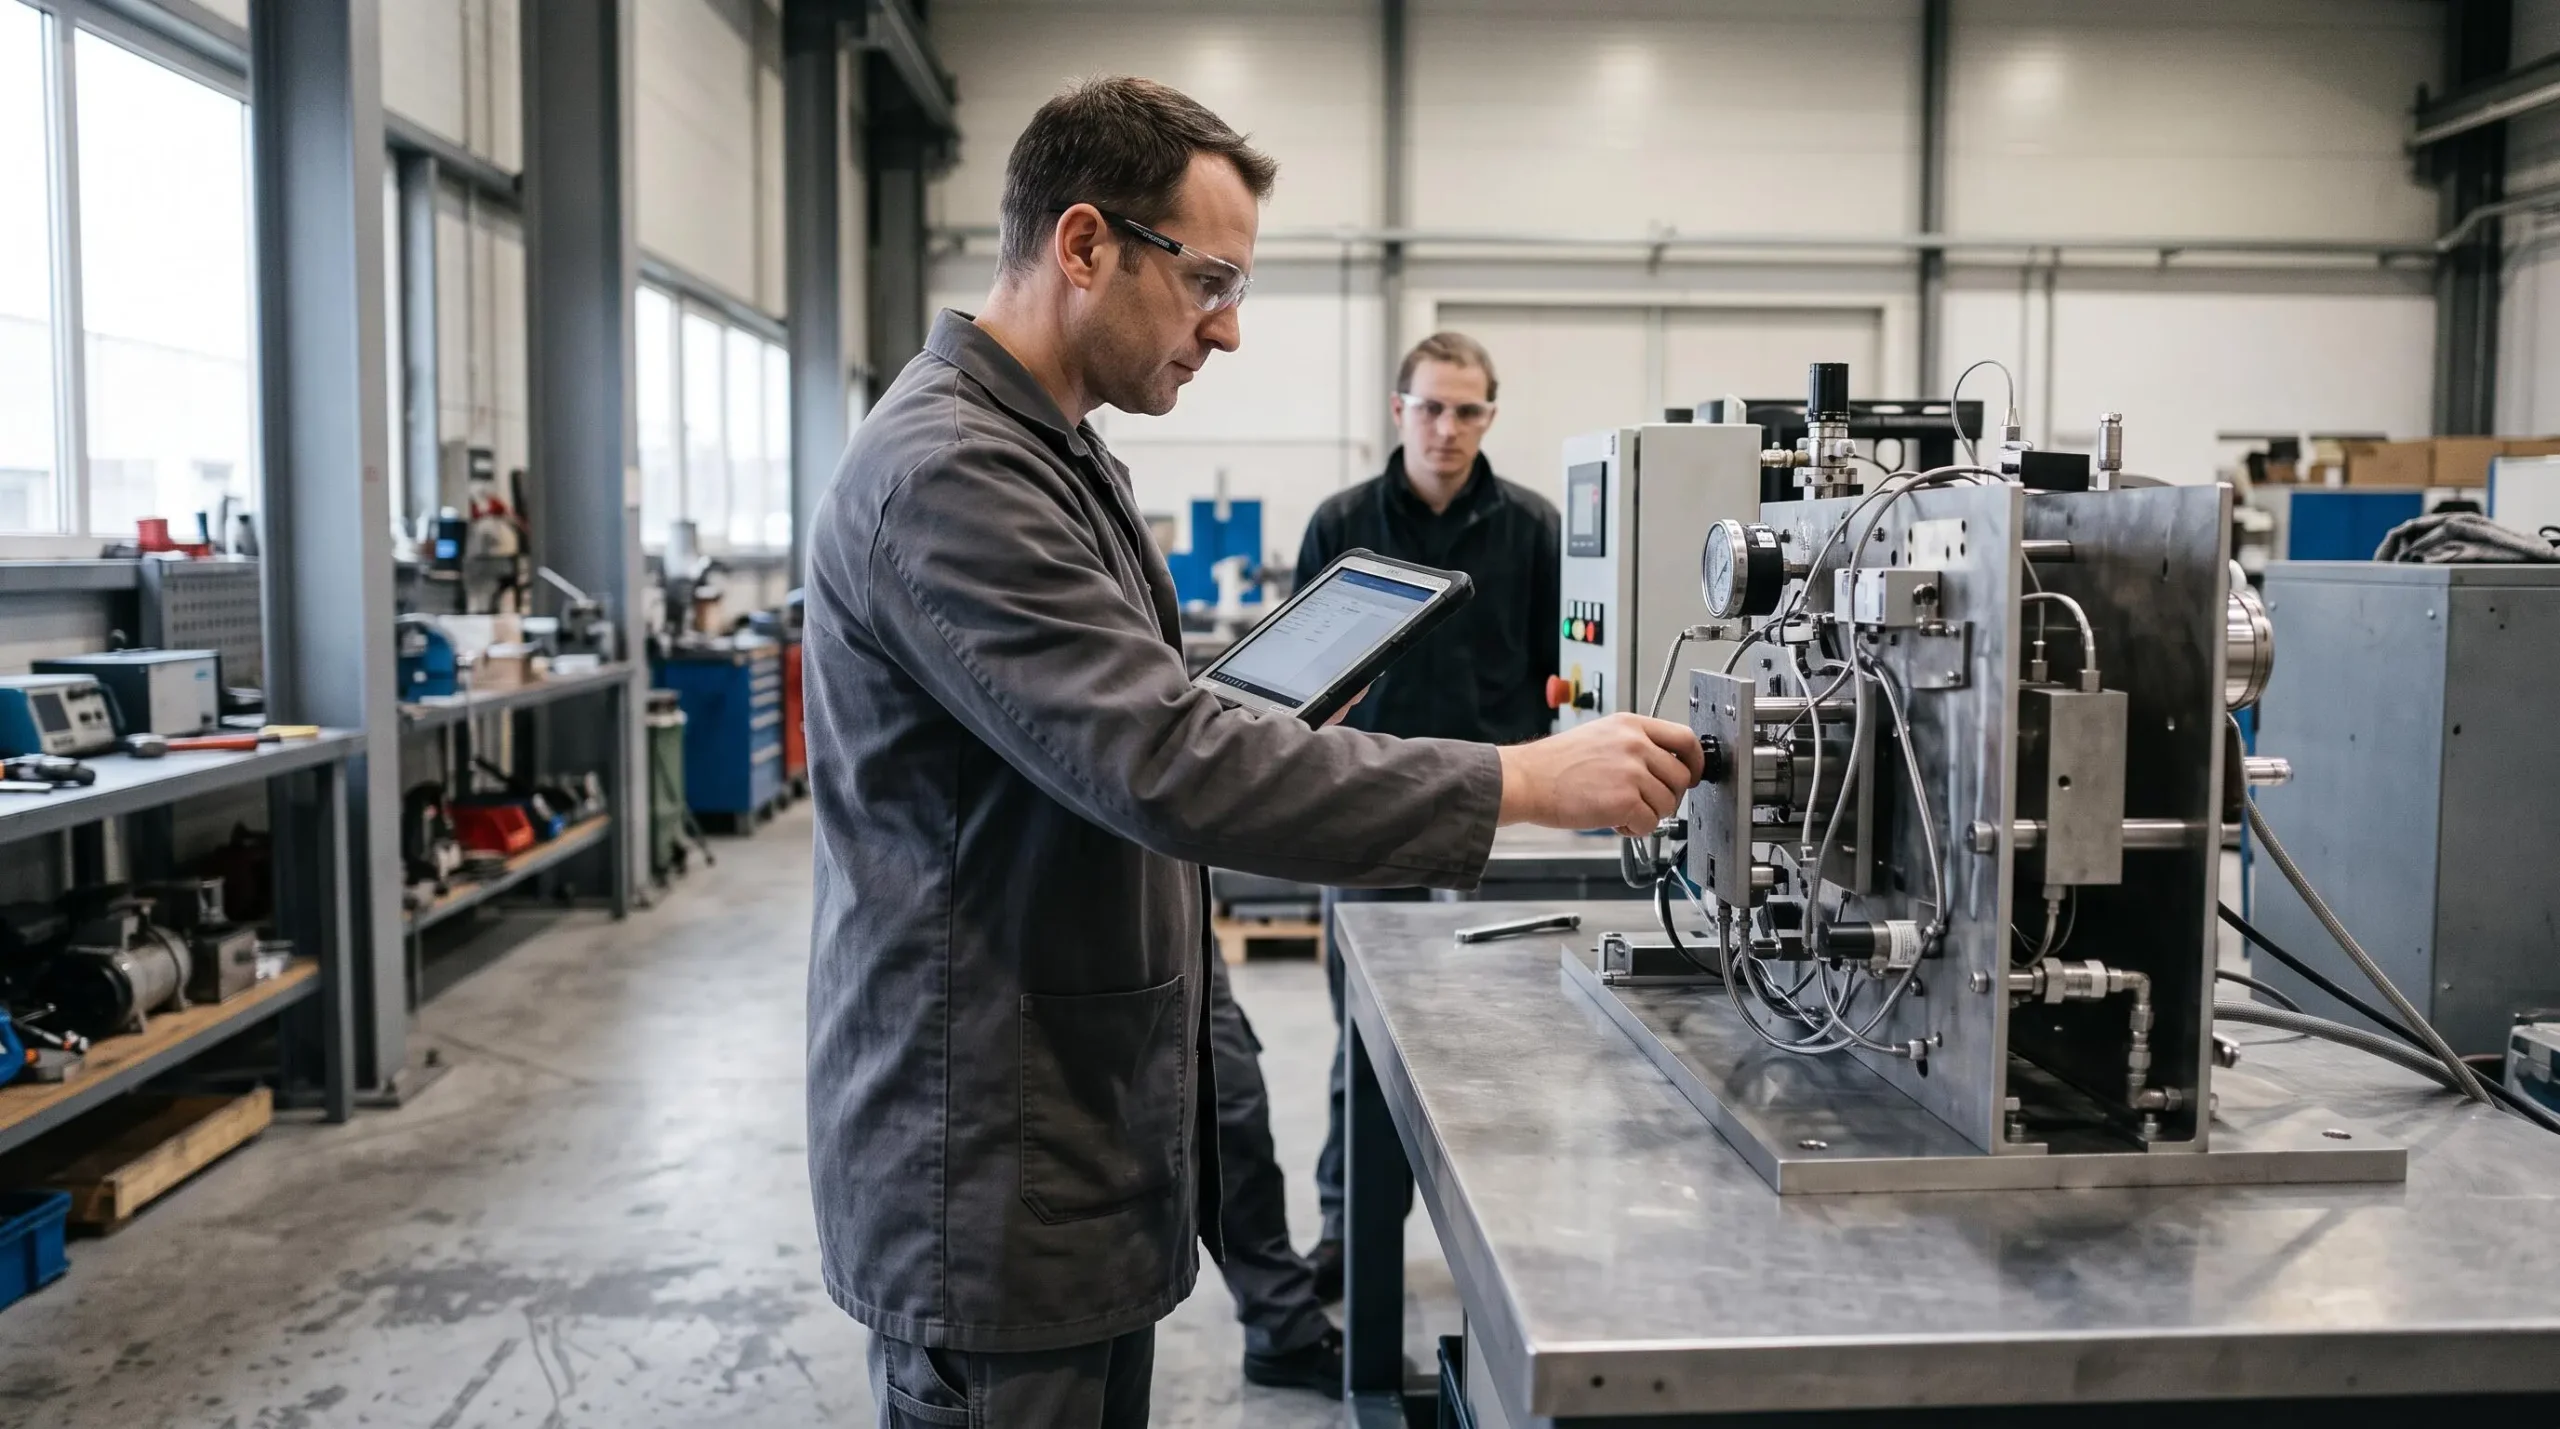
La déclaration à l’assureur n’est pas une simple formalité. L’article L113-2 du Code des assurances impose à l’assuré de déclarer en cours de contrat les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. Un déplacement de prototype vers un site d’essai externe, parfois pour plusieurs jours, entre fréquemment dans cette catégorie. La déclaration doit mentionner la nature et la valeur du bien, le lieu de l’essai, les dates et, si possible, les conditions matérielles du test.
- Décrire précisément l’essai à l’assureurCommuniquer par écrit la nature du prototype, sa valeur, le site d’accueil, les dates, la durée et les conditions de transport et de stockage.
- Obtenir une confirmation écrite de couvertureDemander un courrier, un avenant ou une attestation précisant que la garantie s’applique bien hors des locaux pendant la période de l’essai.
- Formaliser une convention d’essai avec le tiersPrévoir dans un document écrit la répartition des responsabilités, les obligations de garde, les conditions d’accès et d’utilisation, et les règles en cas de sinistre.
- Documenter l’état initial du prototypePhotographies, procès-verbal de départ, inventaire des accessoires : autant d’éléments qui faciliteront l’expertise en cas de sinistre.
- Prévenir les intervenants et sécuriser le siteS’assurer que les personnes manipulant le prototype disposent des consignes et que les mesures de protection prévues au contrat sont respectées.
La convention d’essai avec le tiers mérite une attention particulière. Elle précise notamment qui a la garde juridique du prototype pendant l’essai, quelles manipulations sont autorisées, qui prend en charge d’éventuels dommages causés par ou au prototype, et quelles sont les obligations de restitution. En cas de sinistre, ce document pèse autant que le contrat d’assurance pour arbitrer les responsabilités. Les enjeux de couverture ne sont d’ailleurs pas limités au matériel : lorsque des salariés accompagnent le prototype sur site, il est utile de rappeler l’obligation d’assurer ses salariés et de vérifier que leur couverture reste pleinement effective pendant l’intervention externe.
Points de vigilance et obligations à retenir
Trois obligations structurent la sécurité juridique d’un essai hors site. La première est la déclaration de toute modification du risque à l’assureur, qui conditionne la validité de la garantie en cas de sinistre. La seconde est la lecture attentive des exclusions, qui dessinent en creux le périmètre réel de la couverture. La troisième est la demande explicite d’un avenant ou d’une attestation spécifique lorsque le contrat initial ne prévoit pas le cas de figure.
Les exclusions à relire avec soin concernent fréquemment les dommages volontaires, l’usure, les défauts de conception, le vice propre et les essais expérimentaux. Pour un prototype, cette combinaison est particulièrement sensible : un défaut révélé par l’essai peut être qualifié de vice propre, et l’essai lui-même peut relever d’une catégorie exclue si le contrat l’a prévu. Les problématiques d’assurance qui pèsent sur les structures techniques et industrielles, y compris les défis d’assurance pour les entreprises artisanales, montrent à quel point l’analyse contractuelle en amont fait la différence entre un sinistre indemnisé et une perte sèche.
Information et non conseil personnalisé : cet article présente des repères généraux sur la couverture d’un prototype en essai externe. Les garanties et exclusions varient d’un contrat à l’autre. Une analyse personnalisée par votre assureur ou un courtier reste indispensable avant toute décision engageant un bien de valeur.
Mon assurance couvre-t-elle la casse d’un prototype testé chez un client ?
Pas automatiquement. Un contrat dommages aux biens standard couvre généralement les biens dans les locaux désignés. La casse d’un prototype chez un client suppose une extension « biens en déplacement », une garantie « biens confiés » ou un avenant spécifique. Il faut vérifier la rédaction du contrat et confirmer la couverture par écrit avant l’essai.
Quelles clauses d’exclusion vérifier avant un essai hors site ?
Les exclusions à repérer en priorité concernent les prototypes et essais expérimentaux, le vice propre et les défauts de conception, les sites non déclarés, le transport sans mesures de sécurité spécifiques, les dommages volontaires et l’usure. Chacune de ces clauses peut vider la garantie de son contenu dans un contexte d’essai.
Faut-il prévenir son assureur avant de déplacer un prototype pour essais ?
Oui, dans la plupart des cas. Un déplacement de prototype pour un essai externe constitue souvent une circonstance nouvelle susceptible d’aggraver le risque, qui doit être déclarée à l’assureur conformément aux obligations du Code des assurances. Une confirmation écrite de la couverture pour la période et le site concernés est fortement recommandée.
Quels documents conserver en cas de sinistre pendant un essai externe ?
Il est utile de conserver le contrat et ses avenants, la correspondance avec l’assureur confirmant la couverture, la convention d’essai signée avec le tiers, l’inventaire et les photographies du prototype au départ, les comptes rendus d’essai et toute preuve des conditions de transport et de stockage. Ces éléments facilitent l’expertise et la détermination des responsabilités.
Avant de valider le départ du prototype, prenez le temps de confronter chaque clause de votre contrat aux scénarios réels de l’essai : trajet, stockage, manipulation, démonstration, redémarrage. Une déclaration précise à votre assureur, une confirmation écrite de couverture et une convention claire avec le tiers hôte constituent le socle minimal. Si une incertitude subsiste sur un point du contrat, un avenant ciblé ou une couverture temporaire dédiée aux essais reste préférable à un pari sur l’interprétation d’une clause en cas de sinistre.